Domain drucküberwachung.de kaufen?
Wir ziehen mit dem Projekt
drucküberwachung.de um.
Sind Sie am Kauf der Domain
drucküberwachung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain drucküberwachung.de kaufen?
Welche Kreditinstitute gibt es?
Es gibt eine Vielzahl von Kreditinstituten auf dem Markt, darunter Banken, Sparkassen, Genossenschaftsbanken und Online-Banken. Jedes Kreditinstitut bietet unterschiedliche Produkte und Dienstleistungen an, wie z.B. Girokonten, Kredite, Sparprodukte und Versicherungen. Zu den bekanntesten Kreditinstituten in Deutschland gehören beispielsweise die Deutsche Bank, die Commerzbank, die Sparkasse und die Volksbanken Raiffeisenbanken. Es ist wichtig, die Angebote der verschiedenen Kreditinstitute zu vergleichen, um das passende Produkt für die individuellen Bedürfnisse zu finden. Welche Kreditinstitute bevorzugst du oder hast du bereits Erfahrungen mit gemacht? **
Welche Kreditinstitute bieten die besten Zinssätze für Wohnungsbaukredite an? Welche Kreditinstitute haben die besten Angebote für kleine Unternehmen?
Es gibt keine pauschale Antwort auf diese Frage, da die Zinssätze je nach Kreditinstitut und individueller Bonität variieren können. Es ist ratsam, verschiedene Angebote von Banken und Sparkassen einzuholen, um die besten Konditionen zu finden. Für kleine Unternehmen bieten oft regionale Banken und Genossenschaftsbanken attraktive Kreditangebote an. **
Ähnliche Suchbegriffe für Kreditinstitute
Top-Angebote
Produkte zum Begriff Kreditinstitute:
-
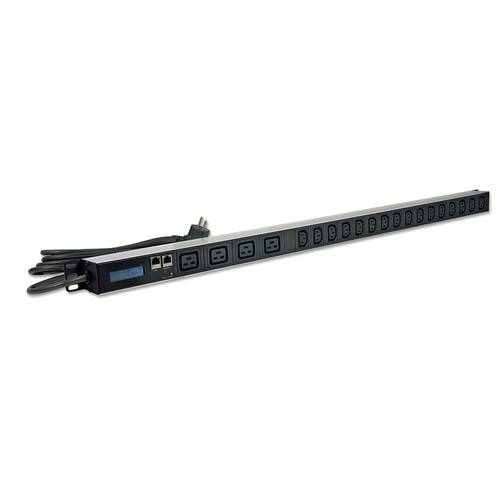
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .435,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
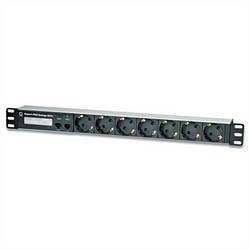
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
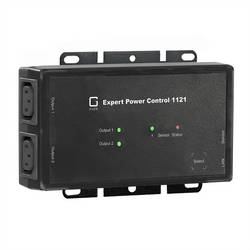
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
1) Welche Dienstleistungen bieten Kreditinstitute ihren Kunden an? 2) Wie können Kreditinstitute in der heutigen Wirtschaft eine Rolle spieler?
1) Kreditinstitute bieten Dienstleistungen wie Kredite, Kontenführung, Zahlungsverkehr und Beratung an. 2) Kreditinstitute spielen eine wichtige Rolle in der Wirtschaft, indem sie Gelder von Sparern sammeln und als Kredite an Unternehmen und Privatpersonen verleihen, um Investitionen zu finanzieren und die Wirtschaft anzukurbeln. **
-
Wie funktioniert die Rolle der Kreditinstitute bei der Vergabe von Krediten und Finanzierungen? Welche Dienstleistungen bieten Kreditinstitute ihren Kunden an?
Kreditinstitute nehmen Einlagen von Kunden entgegen und verleihen dieses Geld als Kredite an andere Kunden. Sie prüfen die Bonität der Kreditnehmer und legen die Konditionen für die Kredite fest. Zusätzlich bieten sie Dienstleistungen wie Beratung, Vermögensverwaltung und Zahlungsverkehr an. **
-
Welche Kreditinstitute bieten die besten Konditionen für Baufinanzierungen?
Es gibt keine pauschale Antwort, da die Konditionen von verschiedenen Faktoren abhängen, wie z.B. Bonität, Eigenkapital und Laufzeit. Es ist ratsam, Angebote von verschiedenen Banken einzuholen und zu vergleichen, um die besten Konditionen für die individuelle Situation zu finden. Direktbanken, regionale Banken und Bausparkassen sind oft gute Anlaufstellen für Baufinanzierungen. **
-
Welche verschiedenen Dienstleistungen bieten Kreditinstitute ihren Kunden an?
Kreditinstitute bieten ihren Kunden verschiedene Dienstleistungen an, darunter Kredite, Kontenführung und Zahlungsverkehr. Zudem bieten sie Beratung in Finanzfragen und Vermögensverwaltung an. Einige Institute bieten auch Versicherungen und Wertpapierhandel an. **

Wie kann die EZB die Liquidität der Kreditinstitute erhöhen?
Die EZB kann die Liquidität der Kreditinstitute erhöhen, indem sie den Banken günstige Kredite über ihre verschiedenen Refinanzierungsinstrumente anbietet. Dazu gehören beispielsweise die Hauptrefinanzierungsgeschäfte, die längerfristigen Refinanzierungsgeschäfte und die Spitzenrefinanzierungsfazilität. Die EZB kann auch quantitative Lockerungsmaßnahmen wie den Ankauf von Wertpapieren durchführen, um zusätzliche Liquidität in den Finanzmärkten bereitzustellen. Darüber hinaus kann die EZB den Einlagenzinssatz senken, um Anreize für Banken zu schaffen, mehr Geld in Umlauf zu bringen und die Kreditvergabe anzukurbeln. **
Wie können Kreditinstitute dazu beitragen, die Finanzierungsmöglichkeiten für kleine Unternehmen zu verbessern? Welche Rolle spielen Kreditinstitute bei der Förderung von wirtschaftlichem Wachstum und Entwicklung?
Kreditinstitute können die Finanzierungsmöglichkeiten für kleine Unternehmen verbessern, indem sie spezielle Kredite und Finanzierungslösungen anbieten, die auf die Bedürfnisse dieser Unternehmen zugeschnitten sind. Sie können auch Beratung und Unterstützung bei der Erstellung von Geschäftsplänen und Finanzierungsanträgen anbieten. Durch die Bereitstellung von Kapital und Finanzierungsmöglichkeiten tragen Kreditinstitute zur Schaffung von Arbeitsplätzen, Steigerung der Produktivität und Förderung des wirtschaftlichen Wachstums bei. **
Top-Angebote
Produkte zum Begriff Kreditinstitute:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.589,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .435,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kreditinstitute gibt es?
Es gibt eine Vielzahl von Kreditinstituten auf dem Markt, darunter Banken, Sparkassen, Genossenschaftsbanken und Online-Banken. Jedes Kreditinstitut bietet unterschiedliche Produkte und Dienstleistungen an, wie z.B. Girokonten, Kredite, Sparprodukte und Versicherungen. Zu den bekanntesten Kreditinstituten in Deutschland gehören beispielsweise die Deutsche Bank, die Commerzbank, die Sparkasse und die Volksbanken Raiffeisenbanken. Es ist wichtig, die Angebote der verschiedenen Kreditinstitute zu vergleichen, um das passende Produkt für die individuellen Bedürfnisse zu finden. Welche Kreditinstitute bevorzugst du oder hast du bereits Erfahrungen mit gemacht? **
-
Welche Kreditinstitute bieten die besten Zinssätze für Wohnungsbaukredite an? Welche Kreditinstitute haben die besten Angebote für kleine Unternehmen?
Es gibt keine pauschale Antwort auf diese Frage, da die Zinssätze je nach Kreditinstitut und individueller Bonität variieren können. Es ist ratsam, verschiedene Angebote von Banken und Sparkassen einzuholen, um die besten Konditionen zu finden. Für kleine Unternehmen bieten oft regionale Banken und Genossenschaftsbanken attraktive Kreditangebote an. **
-
1) Welche Dienstleistungen bieten Kreditinstitute ihren Kunden an? 2) Wie können Kreditinstitute in der heutigen Wirtschaft eine Rolle spieler?
1) Kreditinstitute bieten Dienstleistungen wie Kredite, Kontenführung, Zahlungsverkehr und Beratung an. 2) Kreditinstitute spielen eine wichtige Rolle in der Wirtschaft, indem sie Gelder von Sparern sammeln und als Kredite an Unternehmen und Privatpersonen verleihen, um Investitionen zu finanzieren und die Wirtschaft anzukurbeln. **
-
Wie funktioniert die Rolle der Kreditinstitute bei der Vergabe von Krediten und Finanzierungen? Welche Dienstleistungen bieten Kreditinstitute ihren Kunden an?
Kreditinstitute nehmen Einlagen von Kunden entgegen und verleihen dieses Geld als Kredite an andere Kunden. Sie prüfen die Bonität der Kreditnehmer und legen die Konditionen für die Kredite fest. Zusätzlich bieten sie Dienstleistungen wie Beratung, Vermögensverwaltung und Zahlungsverkehr an. **
Ähnliche Suchbegriffe für Kreditinstitute
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schuster, Dietmar: Geschäfts- und Wertschöpfungsprozesse der KreditinstituteGeschäfts- und Wertschöpfungsprozesse der Kreditinstitute , - Dokumentation, Analyse, Steuerung , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 2. Auflage, Erscheinungsjahr: 20240808, Produktform: Kartoniert, Autoren: Schuster, Dietmar, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 335, Keyword: Bankkaufleute; Berufsschule; Geschäftsprozesse; Kreditinstitut; Lehrplan 2020; Neuordnung; Wertschöpfungsprozesse, Fachschema: Bankkaufmann / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Bildungszweck: Für die Berufsbildung, Altersempfehlung / Lesealter: 25, Genaues Alter: B0003, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Ausbildungsberufe: B0003, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Merkur Verlag, Verlag: Merkur Verlag, Verlag: Merkur Verlag Rinteln Hutkap GmbH & Co. KG, Länge: 233, Breite: 172, Höhe: 22, Gewicht: 578, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Ausbildungsberufe: Bankkaufmann/-frau,31,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olavarria, Marco: Agile ProzessoptimierungAgile Prozessoptimierung , Prozesse schnell, einfach und wirkungsvoll verbessern , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20210412, Produktform: Kartoniert, Beilage: kartoniert, Autoren: Olavarria, Marco~Buschow, Sabrina, Seitenzahl/Blattzahl: 158, Abbildungen: mit grafischen Darstellungen, Keyword: Prozessdurchlauf; Agilität; Management; Ziele; Workshop, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Innovationsmanagement~Management / Innovationsmanagement~Führung / Unternehmensführung~Unternehmensführung~Management / Projektmanagement~Projektmanagement - Projektmarketing~Makroökonomie~Ökonomik / Makroökonomik~Entrepreneurship~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Strategisches Management~Management: Innovation~Unternehmensführung~Makroökonomie~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Projektmanagement, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 238, Breite: 188, Höhe: 15, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kreditinstitute bieten die besten Konditionen für Baufinanzierungen?
Es gibt keine pauschale Antwort, da die Konditionen von verschiedenen Faktoren abhängen, wie z.B. Bonität, Eigenkapital und Laufzeit. Es ist ratsam, Angebote von verschiedenen Banken einzuholen und zu vergleichen, um die besten Konditionen für die individuelle Situation zu finden. Direktbanken, regionale Banken und Bausparkassen sind oft gute Anlaufstellen für Baufinanzierungen. **
-
Welche verschiedenen Dienstleistungen bieten Kreditinstitute ihren Kunden an?
Kreditinstitute bieten ihren Kunden verschiedene Dienstleistungen an, darunter Kredite, Kontenführung und Zahlungsverkehr. Zudem bieten sie Beratung in Finanzfragen und Vermögensverwaltung an. Einige Institute bieten auch Versicherungen und Wertpapierhandel an. **
-
Wie kann die EZB die Liquidität der Kreditinstitute erhöhen?
Die EZB kann die Liquidität der Kreditinstitute erhöhen, indem sie den Banken günstige Kredite über ihre verschiedenen Refinanzierungsinstrumente anbietet. Dazu gehören beispielsweise die Hauptrefinanzierungsgeschäfte, die längerfristigen Refinanzierungsgeschäfte und die Spitzenrefinanzierungsfazilität. Die EZB kann auch quantitative Lockerungsmaßnahmen wie den Ankauf von Wertpapieren durchführen, um zusätzliche Liquidität in den Finanzmärkten bereitzustellen. Darüber hinaus kann die EZB den Einlagenzinssatz senken, um Anreize für Banken zu schaffen, mehr Geld in Umlauf zu bringen und die Kreditvergabe anzukurbeln. **
-
Wie können Kreditinstitute dazu beitragen, die Finanzierungsmöglichkeiten für kleine Unternehmen zu verbessern? Welche Rolle spielen Kreditinstitute bei der Förderung von wirtschaftlichem Wachstum und Entwicklung?
Kreditinstitute können die Finanzierungsmöglichkeiten für kleine Unternehmen verbessern, indem sie spezielle Kredite und Finanzierungslösungen anbieten, die auf die Bedürfnisse dieser Unternehmen zugeschnitten sind. Sie können auch Beratung und Unterstützung bei der Erstellung von Geschäftsplänen und Finanzierungsanträgen anbieten. Durch die Bereitstellung von Kapital und Finanzierungsmöglichkeiten tragen Kreditinstitute zur Schaffung von Arbeitsplätzen, Steigerung der Produktivität und Förderung des wirtschaftlichen Wachstums bei. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.